Wuling EV Melayani Forum Indonesia-Afrika di Bali
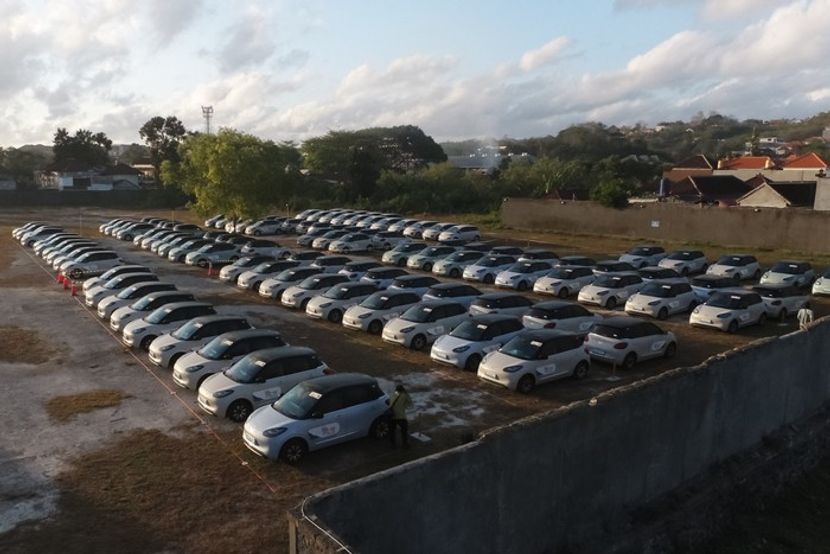
Wuling Electric Vehicle kembali menjadi kendaraan resmi untuk acara internasional. Kali ini, Wuling EV tampil dalam Forum Kemitraan Multi-Pihak Tingkat Tinggi dan Forum Indonesia-Afrika 2024 (HLF-MSP & IAF 2024) yang diadakan di Bali pada 1-3 September 2024. Dalam ajang internasional ini, Wuling kembali mengusung semangat "Membentuk Masa Depan yang Bersih" untuk berkontribusi menciptakan lingkungan yang lebih hijau dan berkelanjutan di masa depan. Wuling menyediakan 158 kendaraan listrik untuk acara ini, terdiri dari 100 unit Binguo EV dan 58 unit Cloud EV. Wu
Kementerian ESDM Kurangi Kuota Subsidi BBM Tahun Depan
Kementerian Perindustrian Indonesia Pindahkan Masuknya Tujuh Barang Impor ke Timur
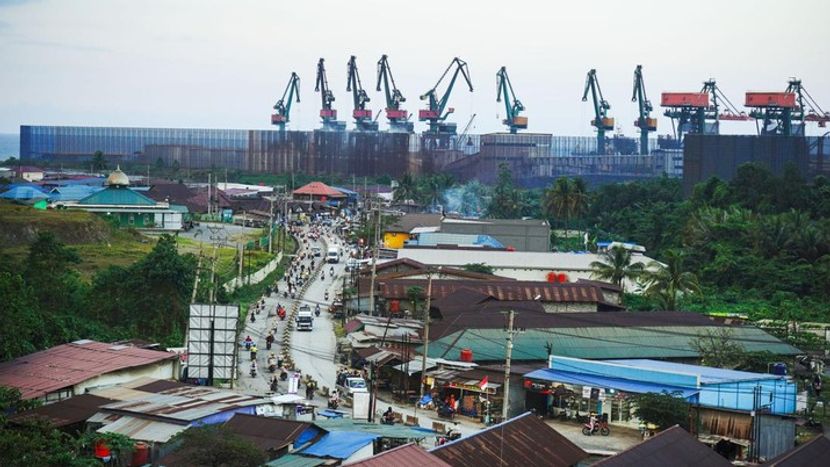
Kawasan Industri Morowali Mendorong Pengembangan Komunitas Lokal
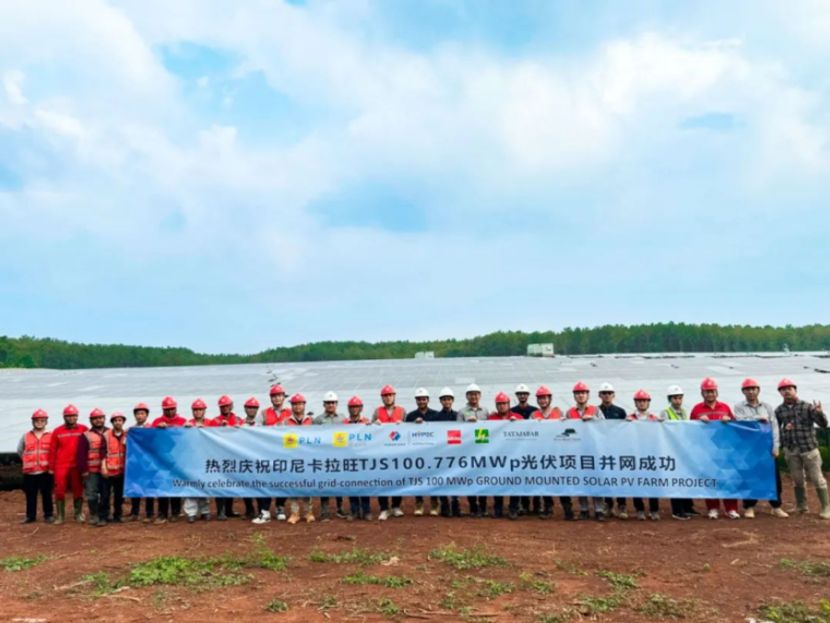
Proyek PLTS darat terbesar yang dibangun oleh perusahaan China di Indonesia resmi diserahterimakan
Pameran E-commerce Hugo Indonesia 2024, Peluang Pertumbuhan Terbaik bagi Penjual Indonesia
rnrnrnrnPameran E-commerce Hugo Indonesia 2024 bersamaan dengan KTT UKM Indonesia dan Pameran Pemilihan Produk E-commerce akan dibuka secara megah di Jakarta ICE Convention Center pada tanggal 30 Agustus - 1 September. Sumber daya produk global, pengalaman profesional platform e-commerce utama, membantu penjual lokal Indonesia tumbuh dengan cepat!rnrn rnRibuan SKU Membantu Penjual Menggali Miliaranrn rnrnPameran E-commerce Hugo Indonesia kali ini memiliki luas 5000+, dengan lebih dari 300 perusahaan peserta, mencakup berbagai kategori populer Asia Tenggara seperti alas kaki, pakaian, tas, elektronik 3C, kosmetik perawatan pribadi, produk hewan peliharaan, perlengkapan rumah tangga, dan lain-lain, memberikan pengalaman pemilihan produk yang beragam dan terpadu
Pemilik Toko Berbicara: Cara Impor dan Beroperasi secara Sah di Indonesia
Bagaimana cara berbisnis di Indonesia dengan impor yang sesuai ketentuan? Pemilik Toko membagikan tiga hal: Pertama, lakukan riset pasar. Di babak kedua pasar Indonesia, model bisnis yang hanya memanfaatkan ketimpangan informasi dan menjual barang secara mentah sudah tidak berlaku. Anda harus berdasarkan pengalaman industri, pengalaman produk, atau pengalaman manufaktur yang Anda miliki, melakukan riset mendalam terhadap pasar Indonesia, dan melakukan pemilihan produk yang cermat. Jangan bertanya apa yang menguntungkan di pasar Indonesia dan ikut-ikutan secara buta, melainkan tentukan posisi pasar dan bangun model bisnis berdasarkan industri dan produk yang Anda kuasai. Pada dasarnya, di pasar Indonesia, produk B2B lebih mudah dikerjakan daripada produk B2C, dan peluang untuk membangun merek lebih besar daripada menjual produk tanpa merek.
Perbedaan Pajak Pusat dan Pajak Daerah di Indonesia
Sebagian besar masyarakat Indonesia mengetahui bahwa pajak adalah kontribusi wajib yang dibayarkan kepada pemerintah setiap tahun melalui Direktorat Jenderal Pajak (DJP). Namun, pada dasarnya ada dua jenis pungutan sah yang berbeda, yaitu pajak pusat dan pajak daerah, yang masing-masing memiliki aturan dasar sendiri. Pajak pusat adalah jenis pajak yang ditetapkan, dikelola, dan dipungut oleh pemerintah pusat sesuai dengan ketentuan peraturan perundang-undangan perpajakan. DJP di bawah koordinasi Menteri Keuangan merupakan lembaga yang bertanggung jawab memungut pajak pusat ini. Berikut adalah jenis-jenis pajak yang termasuk dalam pajak pusat: Pajak Penghasilan (PPh), yaitu pajak yang dikenakan atas penghasilan yang diterima atau diperoleh Wajib Pajak orang pribadi atau badan dalam suatu Tahun Pajak, yang dapat berasal dari dalam dan luar negeri. Lingkup penghasilan untuk Wajib Pajak orang pribadi biasanya meliputi gaji, upah, honorarium, dan keuntungan penjualan. Sementara itu, untuk Wajib Pajak badan, lingkup penghasilan meliputi laba, keuntungan usaha, dividen, pajak pemotongan, dan lain-lain. PPh diatur secara jelas dalam Undang-Undang Pajak Penghasilan No. 36 Tahun 2008, yang sebagian telah diubah dalam Undang-Undang Pajak Penghasilan No. 36 Tahun 2008. Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM), kedua jenis pajak ini diatur dalam Undang-Undang No. 42 Tahun 2009 tentang Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM). PPN adalah pajak yang dikenakan atas transaksi penjualan dan pembelian Barang Kena Pajak dan/atau Jasa Kena Pajak yang dilakukan oleh Pengusaha Kena Pajak di dalam dan luar daerah pabean, sedangkan PPnBM dikenakan atas penyerahan Barang Kena Pajak yang tergolong mewah. Bea Meterai adalah pajak yang dikenakan atas dokumen, diatur dalam Undang-Undang No. 10 Tahun 2020 tentang Bea Meterai. Dokumen yang dikenakan bea meterai meliputi akta perjanjian, akta notaris, akta tanah, surat berharga, dokumen transaksi efek, dokumen lelang, dokumen yang menyebutkan jumlah uang dengan nilai nominal lebih dari Rp5.000.000,00, dan dokumen lain yang ditetapkan oleh peraturan pemerintah. Pajak Bumi dan Bangunan (PBB) adalah pajak yang dikenakan atas pemanfaatan atau kepemilikan tanah dan/atau bangunan, PBB diatur dalam Undang-Undang No. 12 Tahun 1994 tentang Pajak Bumi dan Bangunan. PBB pada dasarnya merupakan kewenangan pemerintah pusat, namun dalam pelaksanaannya, penerimaan PBB dialihkan ke pemerintah daerah. PBB adalah pajak pusat yang mencakup sektor perkebunan, kehutanan, dan pertambangan. Pajak daerah adalah kontribusi wajib yang dikenakan kepada orang pribadi atau badan secara sah kepada daerah tersebut, tanpa imbalan langsung, dan digunakan untuk memenuhi kebutuhan daerah. Pajak daerah diatur langsung oleh Undang-Undang No. 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah. Pajak daerah mencakup beberapa jenis, yaitu pajak provinsi dan pajak kabupaten/kota. Pajak provinsi meliputi Pajak Kendaraan Bermotor, Bea Balik Nama Kendaraan Bermotor, Pajak Bahan Bakar Kendaraan Bermotor, Pajak Air Permukaan, Pajak Rokok, Pajak Alat Berat, Pajak Mineral Bukan Logam dan Batuan. Sementara pajak kabupaten/kota meliputi Pajak Bumi dan Bangunan Perdesaan dan Perkotaan, Bea Perolehan Hak atas Tanah dan/atau Bangunan, Pajak Barang dan Jasa Tertentu (Pajak Hotel, Pajak Hiburan, Pajak Parkir, Pajak Restoran, dan Pajak Penerangan Jalan), Pajak Reklame, Pajak Air Tanah, Pajak Mineral Bukan Logam dan Batuan, Pajak Sarang Burung Walet, Pajak Kendaraan Bermotor, Bea Balik Nama Kendaraan Bermotor, dll.
Industri Makanan dan Minuman Mengalami PHK Massal Akibat Regulasi Kesehatan Indonesia
Kementerian Ketenagakerjaan (Kemenaker) telah merespons ancaman PHK massal di sektor industri makanan dan minuman (mamin) akibat Peraturan Pemerintah (PP) tentang kesehatan. Direktur Hubungan Industrial dan Jaminan Sosial Ketenagakerjaan (PHI-JSK) Kemenaker memastikan bahwa hingga saat ini mereka belum menerima laporan mengenai PHK di sektor makanan dan minuman. Meskipun demikian, beliau menyatakan bahwa program kesehatan tidak boleh hanya dilihat dari dampak negatifnya, peraturan ini dianggap sebagai dorongan bagi industri makanan dan minuman untuk mendorong gaya hidup sehat masyarakat. Jangan hanya berfokus pada tenaga kerja, karena sebenarnya belum ada laporan PHK di sektor makanan dan minuman, melainkan restrukturisasi bisnis agar lebih merespons gaya hidup sehat masyarakat. Kemenaker menyatakan bahwa PHK adalah langkah terakhir bagi perusahaan untuk mempertahankan bisnis, dan jika perusahaan terpaksa melakukan PHK, pekerja tetap harus mendapatkan hak-haknya. Mereka mengimbau pekerja yang terpaksa dialihkan karena transformasi bisnis untuk mengikuti pelatihan, termasuk peningkatan keterampilan dan pelatihan ulang. Sebelumnya, pemerintah telah menerbitkan Peraturan Pemerintah (PP) No. 28 Tahun 2024 tentang pelaksanaan Undang-Undang (UU) Kesehatan No. 17 Tahun 2023. Melalui aturan ini, pemerintah berencana untuk mengenakan cukai pada makanan olahan yang mengandung gula, garam, dan lemak berlebihan, serta melarang iklan, promosi, dan sponsor pada waktu, tempat, dan target kelompok tertentu. Ketua Umum Gabungan Pengusaha Makanan dan Minuman Indonesia (GAPMMI) memperkirakan bahwa penerapan cukai pada Minuman Berpemanis Dalam Kemasan (MBDK) pada tahun 2025 akan berdampak signifikan pada penjualan produk industri makanan dan minuman (mamin), sehingga berpotensi menyebabkan PHK massal di sektor industri. Dalam konteks ini, beliau membandingkan perhitungan Kementerian Perindustrian (Kemenperin) mengenai cukai minuman mengandung gula sebesar Rp1.700 per liter, yang dapat menyebabkan kenaikan harga produk sebesar 6-15%. Menurut perhitungannya, jika tarif cukai untuk produk minuman 350 cc sebesar Rp1.700 per liter, maka cukai yang dikenakan per botol sekitar Rp600. Jika harga eceran rata-rata per botol adalah Rp5.000, maka harga produsen sekitar Rp3.000, yang berarti kenaikan sekitar Rp600 dari Rp3.000, atau kenaikan harga sebesar 20%. Ini sangat signifikan, karena harga makanan olahan sangat sensitif.
Ekspor mobil setir kanan Wuling mencapai hampir 5.500 unit
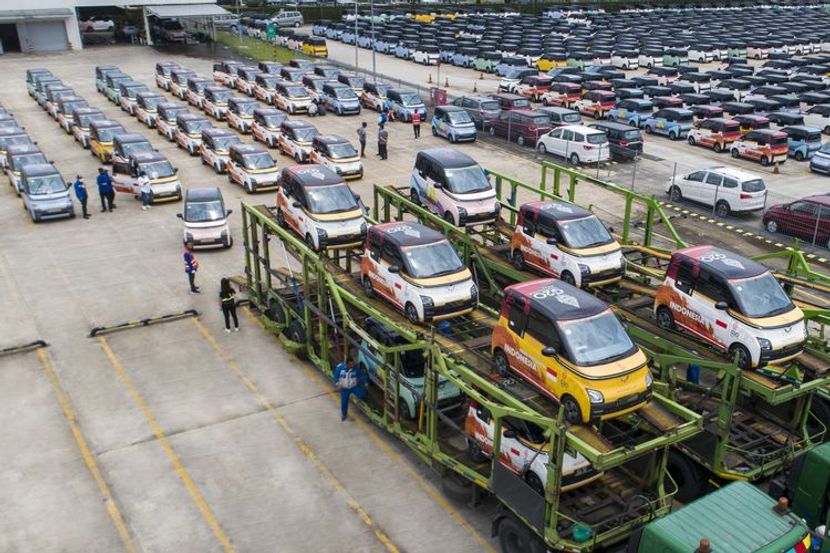
Sejak debutnya pada tahun 2017, Wuling Motors telah mengekspor ribuan kendaraan dan telah menjadi basis ekspor ke berbagai negara tujuan di dunia. Dalam presentasinya di GIIAS 2024, Wuling menyatakan bahwa volume ekspor ke 14 negara tujuan telah mencapai 5.000 unit atau mendekati 5.500 unit, di mana sepertiga dari ekspor tersebut adalah kendaraan listrik. Hal ini menjadikan Wuling sebagai satu-satunya produsen mobil di Indonesia yang mengekspor seluruh kendaraan listrik ke luar negeri, dan pencapaian ekspor ini juga membuktikan bahwa kualitas produk buatan Indonesia mampu bersaing di pasar luar negeri. Wakil Presiden Wuling Motors menyatakan,
Otoritas pajak menekankan perlunya memperketat pembatasan rekening bank
Direktur Jenderal Pajak Kementerian Keuangan (Kemenkeu) menyampaikan pendapatnya mengenai aturan baru yang melarang pembukaan rekening baru bagi individu atau entitas yang tidak bersedia memberikan informasi untuk mengidentifikasi kondisi keuangan mereka. Aturan ini sebagaimana diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 47 Tahun 2024, yang merupakan amandemen ketiga atas PMK Nomor 70 Tahun 2017 tentang petunjuk teknis perolehan informasi keuangan untuk tujuan perpajakan. Tujuan dari penerbitan aturan ini adalah untuk menjaga validitas data rekening keuangan individu atau entitas yang dikelola oleh Direktorat Jenderal Pajak, serta pertukaran data dengan lembaga jasa keuangan. Oleh karena itu PM
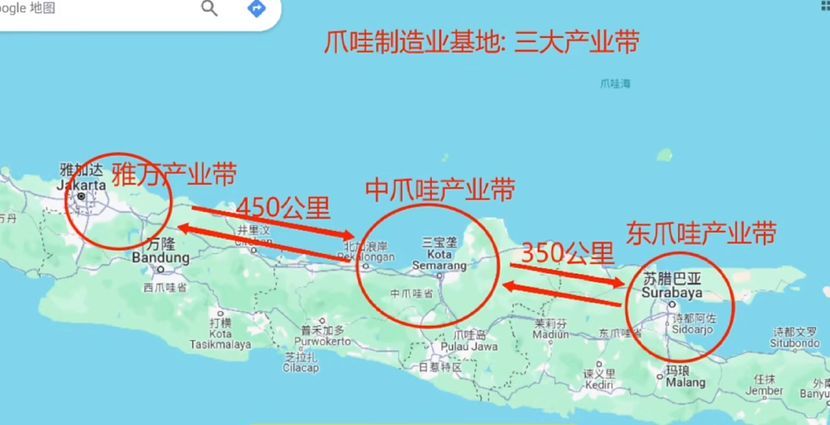
Indonesia Berencana Menambah Empat Kawasan Ekonomi Khusus Baru
Pembentukan kawasan ekonomi khusus merupakan langkah penting bagi Indonesia dalam mengembangkan ekonomi. Sekretaris Jenderal Sementara Dewan Kawasan Ekonomi Khusus Indonesia baru-baru ini menyatakan bahwa Indonesia akan segera menambah 4 kawasan ekonomi khusus baru dengan total investasi 161 triliun rupiah. Keempat kawasan ekonomi khusus baru tersebut tersebar di 4 provinsi, di mana 2 kawasan ekonomi khusus di Batam, Kepulauan Riau akan fokus pada logistik, pengembangan energi, dan wisata kesehatan; Kawasan Ekonomi Khusus Tangerang Selatan di Banten akan fokus pada ekonomi digital, pendidikan, kesehatan, dan industri kreatif; serta kawasan ekonomi khusus di Morowali, Sulawesi Tengah akan bergerak di bidang logistik dan produksi serta pengolahan energi. Terkait